Moneytree 家計簿より楽チン
- 4.1
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
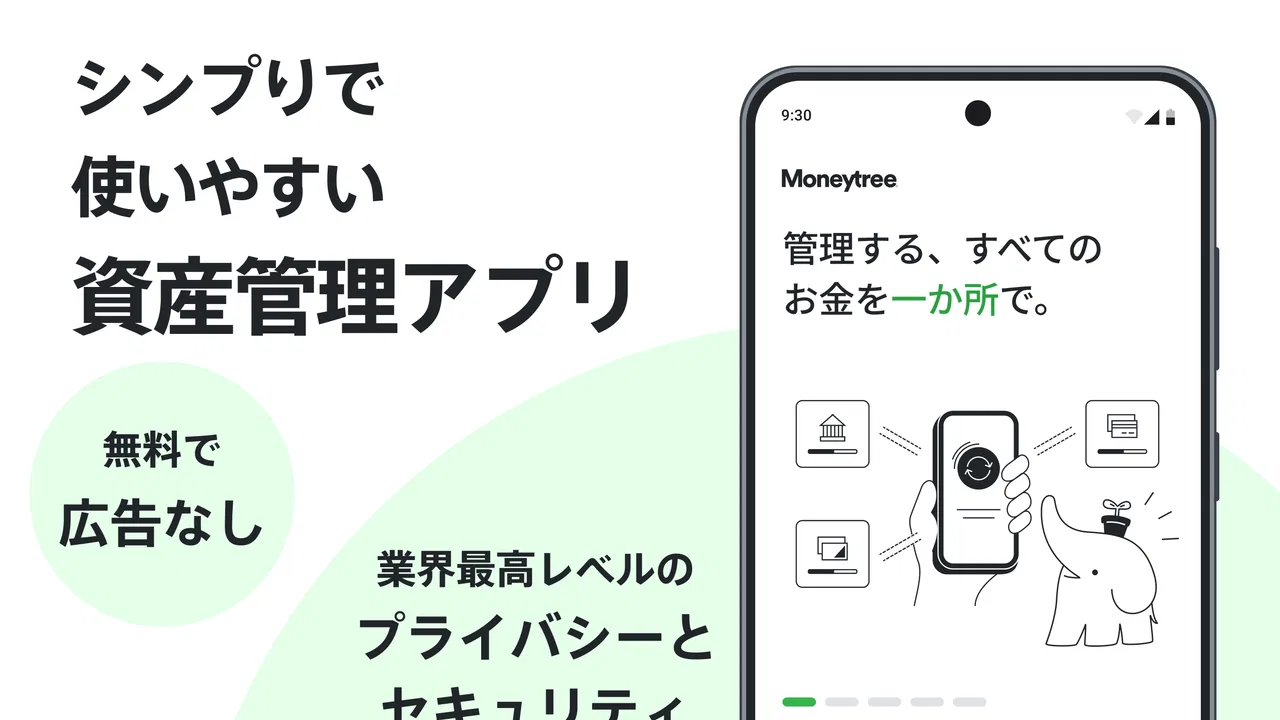
お金の出入りを毎回手入力する家計簿は、始めるまでは簡単でも、忙しい日が続くとすぐに負担になります。私がMoneytree 家計簿より楽チンを使って感じたのは、細かな記録を続けることよりも、まず自分の資産全体を見渡すために向いているアプリだということです。銀行口座やカードなどをまとめて確認したい人にとって、家計簿とは少し違う角度からお金を整理できます。
このアプリはMoneytree KKが開発するファイナンス系のアプリで、無料で始められます。対象年齢は3歳以上、iOS 10以降に対応し、現在のバージョンは1.38.2です。ストアでは平均4.1の評価を得ており、評価数はおよそ1万3千件、レビュー数はおよそ1,800件、インストール数は100万以上に達しています。数字だけで判断するつもりはありませんが、長く使われている資産管理アプリとして試す価値は十分にあると思います。
最初につまずきやすい場所を先に知っておく
使い始めて最初に戸惑いやすいのは、家計簿アプリのようにすぐ支出を入力するものだと思って開くと、考え方が少し違うことです。Moneytreeは、日々の買い物を一件ずつ記録するより、複数の金融サービスに散らばった情報を一つの場所で確認する用途に向いています。つまり、入力画面を探すより先に、何を管理したいのかを決めたほうがスムーズです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


私なら最初からすべての口座を登録しようとはしません。まず普段使う銀行口座やメインのカードなど、確認したいものを少数に絞ります。登録対象が多いほど便利になる反面、名前が似た口座を選んだり、古い口座を含めたりして、後から表示内容を整理する手間が増えるからです。最初は「毎月見る必要がある金融サービス」だけに絞るのが、挫折しにくい始め方です。
もう一つのつまずきは、金融機関との接続後に表示される情報を、すぐに家計の完全な答えだと思ってしまうことです。残高が見えても、それが今月自由に使える金額と同じとは限りません。引き落とし前のカード利用分、近く支払う予定のお金、生活費として確保している現金などは、残高だけでは判断しにくい部分です。このアプリを使うときは、表示された数字を「現在地」として読み、使える予算とは分けて考えるのが安全です。
接続先によっては、ログイン情報の確認や追加認証が必要になる場合があります。ここで先に進めないと、アプリそのものが壊れているように感じますが、入力した情報の種類や認証手順が合っていないだけのこともあります。金融機関の公式サイトや公式アプリで通常どおりログインできるかを先に確かめると、原因を切り分けやすくなります。
登録前に決めておくと迷わない範囲
資産管理を始めると、使っていない口座や昔のカードまで全部まとめたくなります。けれども、目的が「今月の生活費を把握する」なら、日常の入出金に関係するものだけで十分です。目的が「貯蓄を含めた全体像を確認する」なら、貯めている口座を加える価値があります。この二つを最初から混ぜると、生活費と長期資産が同じ画面に並び、数字を見ても判断しにくくなります。
私は、生活用、引き落とし用、貯蓄用というように、自分の中で役割を分けてから登録する使い方をおすすめします。アプリ内でどのように表示されるかを確認しながら、何を見たい画面なのかを意識すると、単なる残高一覧で終わりません。特にカードを複数使う人は、メインカードだけを先に加え、表示の意味を理解してから対象を増やすほうが混乱しにくいです。
接続できないときに確認したい順番
接続で止まったときは、何度も同じ情報を入力するより、次の順番で確認するほうが効率的です。
- 金融機関名やサービス名を取り違えていないか確認する
- 公式サイト側でログインできるか試す
- パスワード変更や追加認証が済んでいないか思い出す
- 入力欄に不要な空白や誤字がないか見直す
- アプリをいったん閉じて、通信状態を確認してから再試行する
この順番の利点は、アプリ側の問題と、接続先のアカウント側の問題を分けられることです。公式サイトにも入れないなら、まず接続先のログイン状態を直す必要があります。公式サイトには入れるのにアプリだけが進まないなら、入力項目や認証の流れをもう一度確認します。焦ってアカウント情報を繰り返し変更するより、どの段階で止まったかを記録しておくほうが後の問い合わせにも役立ちます。
なお、金融サービスを扱うアプリなので、ログイン情報をメモアプリや第三者のフォームに貼り付けて解決しようとするのは避けるべきです。私は、接続で困ったときほど、公式の入力画面だけで作業し、画面に表示される案内を一つずつ確認するようにしています。便利さを優先して安全な手順を省くと、資産管理の目的から外れてしまいます。
表示が古いと感じたときの立て直し方
登録が終わったのに残高や明細がすぐ変わらないと、同期に失敗したと思いがちです。ここでは、最後に表示された情報と、金融機関側の最新情報を比べることが大切です。公式サイトで更新されているのにアプリ側だけが古い場合は、通信状態や再認証の必要性を確認します。一方、公式サイト側でもまだ反映されていないなら、Moneytreeだけを操作しても解決しません。
カード利用では、買い物をした日と請求に反映される日が一致しないことがあります。そのため、家計簿のように「今日使った金額」を完全に同じ感覚で確認したい人は、明細の反映タイミングに物足りなさを感じるかもしれません。私は、日々の買い物の速報を確認する道具ではなく、数日単位や月単位で資産の変化を見る道具として使うほうが、表示とのズレに振り回されにくいと感じました。
情報が重複したときの考え方
複数のサービスを登録すると、同じお金の動きが別の角度から見えることがあります。たとえばカードの利用と、銀行口座からの引き落としは、実際には一つの支出でも表示上は別の動きとして意識する必要があります。ここを単純に足し算すると、支出を二重に数えてしまいます。
この問題を避けるには、残高を見る画面と、支出を振り返る画面を同じものとして扱わないことです。残高の変化を確認するときは口座間の移動や引き落としの流れを見て、生活費を反省するときはカード明細などの利用内容を中心に見る。私はこの二つを分けるだけで、数字への不安がかなり減りました。資産管理アプリを家計簿の代わりに使う場合に特に重要な視点です。
毎日の使い方と、困ったときの復旧手順
このアプリを長く使うなら、毎日細かく開くより、確認するタイミングを決めるほうが合っています。私なら給料日の後、カードの利用が増えた週末、月末の三つの場面で見るようにします。毎日残高を眺めても、反映のタイミングによって数字が大きく変わるわけではありません。見る回数を増やすより、見る目的を固定したほうが、資産管理が習慣になります。
現実的な使い方として、給料日の後に生活費用の口座、引き落とし用の口座、貯蓄用の口座を順番に確認する流れがあります。ここで見るのは「いくら持っているか」だけではなく、「近いうちに動くお金」と「触らないお金」が区別できているかです。残高が多く見えても、カードの支払いが控えていれば自由に使える金額は少なくなります。この確認を月の最初に行うと、後半に口座残高が急に減って驚くことを防ぎやすくなります。
旅行や大きな買い物の前にも役立ちます。複数の銀行やカードを使っていると、頭の中だけで合計するのは面倒です。Moneytreeで全体を確認し、支払いに使う口座と貯蓄を分けて考えれば、無理のない範囲を判断しやすくなります。ただし、表示額をそのまま予算にせず、近い将来の引き落としを差し引いて考えることが前提です。
もし急に情報が見えなくなった場合は、まずアプリを削除してしまわないことをおすすめします。再インストールを急ぐと、どの接続先で問題が起きていたのか分かりにくくなるからです。先に、問題が一つの金融サービスだけなのか、全体なのかを確認します。一つだけなら、そのサービスのログイン状態や認証を確認し、全体なら通信状態やアプリの再起動を試します。ここまでで直らない場合は、表示されたエラー内容を控えて、公式のサポート案内に沿って進めるのが安全です。
スマートフォンを買い替えた後も、以前と同じように使えると思って作業を省かないほうがよいです。新しい端末では、アプリへのログイン状態や金融サービス側の追加確認が必要になることがあります。移行直後に残高が空に見えても、資産が消えたと決めつけず、アカウントと接続先を順番に確認してください。数字そのものより、どのアカウントで見ているかを確かめることが復旧の近道です。
無料で始められる点は大きな魅力ですが、アプリ内にはアイテムごとにおよそ430円から4万9,800円までの購入項目があります。私は、まず無料で自分の目的を満たせるかを確認してから、追加機能が本当に必要か判断するのがよいと思います。資産管理では、機能を増やすことより、登録範囲を整理して定期的に確認することのほうが効果につながりやすいからです。
家計簿アプリや銀行アプリとの違い
一般的な家計簿アプリは、支出をカテゴリー別に細かく記録し、食費や日用品などの内訳を分析するのが得意です。現金払いが多い人や、予算を費目ごとに厳密に管理したい人には、そのタイプのほうが合うでしょう。Moneytreeは、入力作業を減らしながら、複数の金融サービスをまとめて見ることに強みがあります。
一方、銀行公式アプリは、その銀行の残高や入出金を確認するには最も直接的です。特定の銀行しか使わない人なら、公式アプリだけで十分な場合もあります。Moneytreeを選ぶ意味が出るのは、銀行、カード、貯蓄先などを横断して見たいときです。ただし、すべての情報が同じ瞬間に更新されるとは限らないため、振込直後や支払直前の最終確認は、公式サービス側で行うのが安心です。
証券や投資の損益を細かく分析したい人にも、専用サービスのほうが向いている可能性があります。Moneytreeを資産全体の入口として使い、投資判断や取引の詳細は各公式サービスで確認する、という役割分担が現実的です。一つのアプリですべてを完結させようとすると、表示の目的が混ざり、かえって判断しにくくなります。
向いている人と、別の方法を選ぶべき人
このアプリが特に合うのは、複数の口座やカードを使っていて、現在の資産を一画面で把握したい人です。手入力を毎日続けるのが苦手でも、定期的に残高を確認する習慣なら作れそうという人にも向いています。家計簿を細かくつける前に、まずお金の全体像を知りたい人にとって、始めるハードルが低いのも良いところです。
反対に、現金払いが中心で、支出を自分で入力しないと実態を把握できない人は、別の家計簿アプリを併用したほうが満足しやすいでしょう。食費を毎週いくらまでに抑えるか、固定費と変動費を細かく比較するか、といった管理が主目的なら、資産一覧だけでは足りません。また、残高の更新が少し遅れるだけでも不安になる人は、公式銀行アプリを最終確認用に残しておくべきです。
プライバシーや金融情報の集約に強い抵抗がある人も、無理に登録を増やす必要はありません。便利さと、複数の金融サービスを一つのアプリで扱うことへの不安を比べ、自分が納得できる範囲だけで使うのがよいです。私は、まず一つの生活用口座から試し、表示のされ方と自分の安心感を確認してから広げる方法をおすすめします。
Moneytree KKが提供するこのアプリは、派手な操作で支出を管理するというより、散らばった資産情報を確認する習慣を作るための道具です。評価は4.1で、100万以上のインストールがあることからも、同じように複数の金融サービスをまとめたい人に選ばれてきたことが分かります。ただし、評価や利用者数が多いからといって、すべての人の家計管理に合うわけではありません。自分の目的が「記録」なのか「全体把握」なのかを先に決めることが重要です。
私の結論は、残高をまとめて見たい人には便利だが、細かな家計簿の代用品としては割り切りが必要というものです。接続前に登録範囲を絞り、表示の更新タイミングを理解し、カード利用と口座引き落としを二重に数えない。この三点を意識すれば、日々の不安を減らすための実用的な資産管理アプリになります。逆に、費目別の予算管理や現金支出の完全な記録が目的なら、専用の家計簿アプリを選ぶほうが満足できるでしょう。
まずはメインの口座とカードだけで試し、月末に「この画面を見て、自分のお金の流れを説明できるか」を確かめてみてください。それができるなら、必要な範囲で登録先を増やしていけばよいと思います。無料で始められるので、最初から完璧な資産管理を目指さず、自分が続けられる確認方法を見つけるために使うのが、私にとって最も納得できる使い方です。
Moneytree 家計簿より楽チンに関するよくある質問
01Moneytree 家計簿より楽チンとは、どのようなアプリですか?
Moneytree 家計簿より楽チンは、銀行口座やクレジットカード、電子マネーなどの金融サービスをまとめて管理し、日々のお金の流れを確認しやすくする家計管理アプリです。複数のサービスを個別に開く手間を減らし、入出金履歴や残高を一つの画面で把握したい人に向いています。対応サービスは変更される場合があるため、登録前に公式の対応一覧を確認しておくと安心です。
02Moneytree 家計簿より楽チンは無料で利用できますか?
基本的な金融サービスの登録や入出金履歴の確認などは、無料で利用できる範囲が用意されています。ただし、より詳しい分析機能や追加の便利機能など、一部の機能は有料プランの対象になる場合があります。無料版で何ができるか、有料版で追加される機能や料金はいくらかを、ダウンロード前にアプリ内または公式サイトで確認することをおすすめします。
03銀行口座やクレジットカードを登録しても安全ですか?
金融情報を扱うアプリなので、セキュリティ対策や個人情報の取り扱いを確認してから利用することが大切です。Moneytreeでは、登録したサービスのログイン情報やデータの扱いについて一定の安全対策が案内されていますが、利用者側でも推測されにくいパスワードを設定し、端末のロックや生体認証を有効にしてください。不審な通知があった場合は、すぐに連携を確認しましょう。
04どの金融機関や決済サービスに対応していますか?
対応している銀行、クレジットカード、電子マネー、ポイントサービスなどは、利用地域やサービスの種類によって異なります。また、金融機関側の仕様変更やメンテナンスによって、一時的に連携できなかったり、更新が遅れたりすることもあります。使いたい口座やカードが必ず登録できるとは限らないため、インストール前に公式の対応サービス一覧で確認するのが確実です。
05Moneytree 家計簿より楽チンはどんな人におすすめですか?
複数の銀行口座やカードを使い分けていて、毎月の支出や残高をまとめて確認したい人におすすめです。手入力中心の家計簿が続かなかった人でも、金融サービスとの連携によって記録の負担を減らせる点が魅力です。一方で、現金払いが多い人や、細かな費目をすべて自分で管理したい人は、手動入力や分類の調整が必要になる場合があります。
メリット
- 銀行口座やクレジットカードの明細を自動でまとめられる
- 複数の金融サービスを一つの画面で確認できる
- 入出金の履歴を後から検索しやすい
- 資産残高の変化を把握しやすい
- 家計簿を手入力する負担を減らせる
デメリット
- 金融機関によっては連携や再認証が必要になる
- 無料版では利用できる機能や連携数に制限がある
- 明細のカテゴリー分類が誤る場合がある
- サービス障害時は最新の残高を確認できないことがある
- 高度な予算管理や分析機能は物足りない場合がある

Moneytree 家計簿より楽チン
ギャラリー